Conoce las distintas formas de comprar o financiar un automóvil o vehículo
Las formas más comunes de obtener un préstamo para automóvil son a través de un concesionario de automóviles, un banco o una cooperativa de crédito. Conoce las diferencias y cómo comparar ofertas para obtener el mejor préstamo.
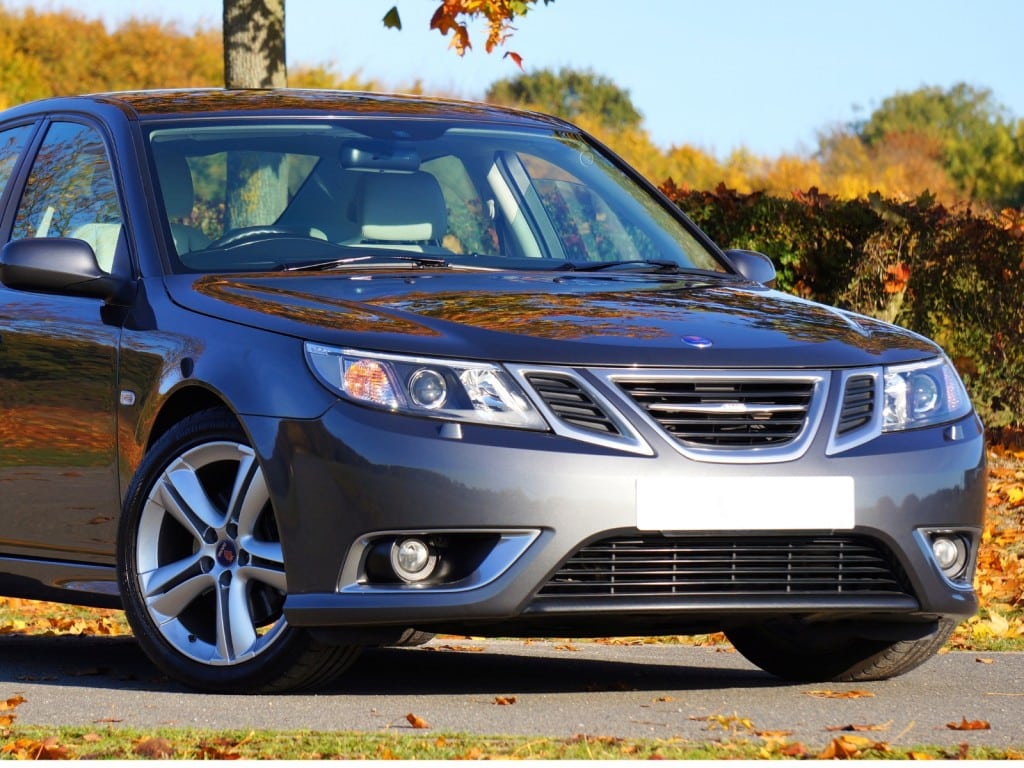
La mayoría de estadounidenses recurre a préstamos vehiculares para adquirir un automóvil. Si bien los concesionarios ofrecen financiamiento directo, los expertos recomiendan explorar múltiples opciones, de acuerdo a la Oficina para la Protección Financiera del Consumidor (CFPB, por sus siglas en inglés).
Según esa agencia, un estudio reciente reveló que los consumidores obtienen tasas significativamente más favorables al solicitar cotizaciones de diversos prestamistas y subrayan la importancia de conocer las distintas fuentes de financiamiento disponibles en el mercado actual y desarrollar habilidades para evaluar efectivamente las tasas de interés antes de comprometerse con un préstamo.
Si bien puede ser conveniente obtener un préstamo a través de un concesionario, no es la única opción que tienes, y generalmente obtendrás mejores tasas de interés y términos de préstamo al comparar ofertas entre diferentes prestamistas.
La agencia recomienda, que en esta etapa, es importante que comprendas las diferentes fuentes de financiamiento de préstamos para automóviles, además de aprender a verificar y comparar las tasas de interés de los préstamos para automóviles.
FINANCIAMIENTO DE UN CONCESIONARIO
El proceso de compra de un automóvil suele comenzar en el concesionario. Si necesita un préstamo para automóvil, un concesionario puede ofrecerte organizar tu financiamiento. Esto también se llama financiamiento indirecto de automóviles, porque el concesionario se interpone y el prestamista y tú.
Una vez que haya acordado comprar un automóvil a través de un concesionario, el vendedor te referirá a su departamento de finanzas y seguros, donde recopilarán tu información y la enviarán a uno o más posibles prestamistas de automóviles, que pueden incluir bancos, cooperativas de crédito y compañías de financiamiento de automóviles no bancarias.
Si un prestamista acepta financiar tu préstamo, te proporcionará una cotización al concesionario, lo que se conoce como “tasa de compra”.
Las tasas de interés a través de un concesionario son generalmente más altas porque la tasa que te ofrecen es su “tasa de compra” más un interés adicional que les compensa por gestionar su financiamiento.
Por lo general, la mayoría de los concesionarios se comunicarán con aproximadamente cinco prestamistas y luego elegirán un préstamo para presentarte. Puedes preguntar si hubo otras ofertas y si tenían tasas de interés más bajas o mejores términos.

BANCO O COOPERATIVA DE CRÉDITO
También puedes acudir directamente a un banco o cooperativa de crédito para financiar tu automóvil o préstamo para auto. No es necesario que trabajes con la institución financiera en la que tienes una cuenta o de la que eres miembro. Esta tiende a ser la opción más económica, ya que evitas pagar el sobreprecio adicional del concesionario.
El primer paso es obtener una preaprobación de un banco u otro prestamista. Esto te proporcionará una cotización de préstamo que incluirá la tasa de interés, la duración del préstamo y el monto máximo que puedes solicitar, según diversos factores como tu solvencia crediticia y las condiciones del préstamo.
Esta cotización te permitirá comparar diferentes ofertas, incluidas las que pueda ofrecerte un concesionario.
FINANCIAMIENTO DE CONCESIONARIOS “COMPRE AQUÍ, PAGUE AQUÍ”
Hay otros tipos de concesionarios, conocidos como “Compre aquí, pague aquí”, donde financian préstamos a prestatarios sin historial crediticio o con un historial crediticio deficiente. También pueden anunciarse como “Sin crédito, no hay problema”.
La tasa de interés en este tipo de concesionarios tiende a ser más alta. Te recomendamos considerar si el costo del préstamo, incluidos los costos que pagarás durante la vigencia del préstamo, supera los beneficios del vehículo.
Aunque no tengas un puntaje o historial crediticio sólido, puede valer la pena que consultes con un banco o una cooperativa de crédito para ver si puedes obtener un préstamo con mejores términos.

VERIFICA Y COMPARA LAS TASAS DE INTERÉS DE LOS PRÉSTAMOS VEHICULARES
Independientemente de quién financie tu préstamo para automóvil, te presentarán una tasa de interés propuesta, o cuánto pagarás cada año por pedir dinero prestado o el costo que pagarás cada año en intereses, así como las tarifas que cobra el prestamista.
Ambos se expresan como porcentajes y funcionan como medidas importantes del precio que pagarás por financiar tu préstamo para automóvil.
Puedes verificar y comparar las tasas de interés de los préstamos para automóviles pidiendo cotizaciones en diferentes bancos y cooperativas de crédito. También puedes investigar las tasas de interés a través de mercados de consumo en línea o sitios de comparación, pero ten en cuenta de que es posible que tu información se envíe a potenciales prestamistas.
Con información de la Oficina para la Protección Financiera del Consumidor .
Autor(a)
Artículos relacionados
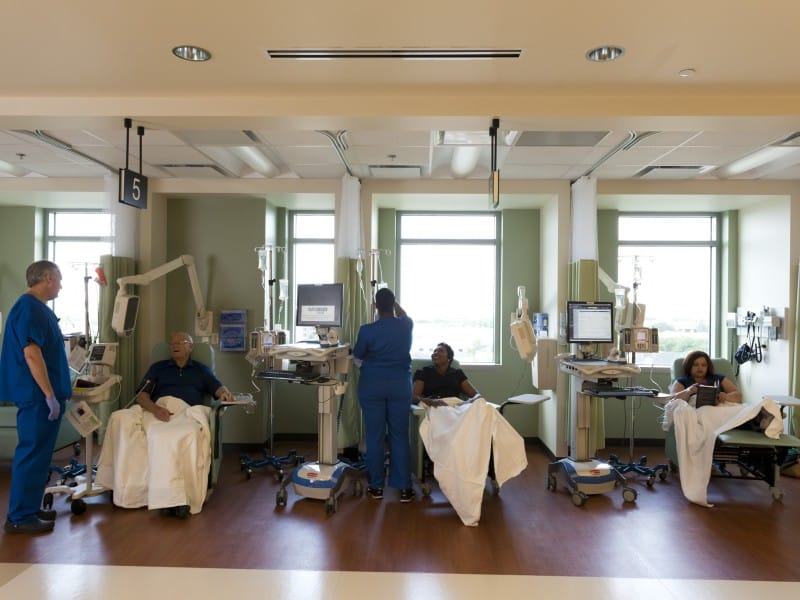
Patrocinado Contenido patrocinado Atención contra el cáncer para todos: Harris Health transforma sus servicios oncológicos
Con atención coordinada y apoyo que abarca desde la alimentación hasta el bienestar emocional, Harris Health busca responder a las necesidades de las personas con cáncer, más allá de su enfermedad.
¿Cómo los ciberdelincuentes perfeccionan sus tácticas para robar información personal?
Las estafas de suplantación de identidad ya no se limitan a correos sospechosos. Invitaciones digitales falsas, códigos CAPTCHA manipulados y mensajes creados con inteligencia artificial hacen que estos fraudes sean cada vez más difíciles de detectar.
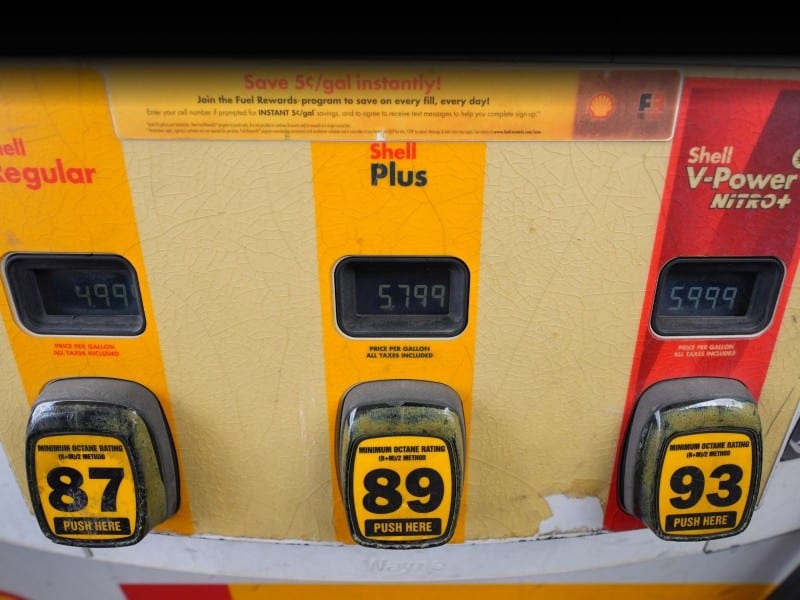
El alza de la gasolina pesa en el bolsillo de los votantes antes de las elecciones
El galón de gasolina ronda los $4.48 a nivel nacional y cada vez más votantes dicen sentir el impacto. El aumento se convierte en otro factor de presión para los republicanos antes de las elecciones de noviembre.